Quando si parla di intelligenza artificiale per assicurazioni, il pensiero va subito a software evoluti, algoritmi, chatbot, preventivi automatici e sinistri gestiti in pochi minuti. Tutto vero, almeno in parte. Però il punto più interessante non è la tecnologia in sé. È il modo in cui questa tecnologia modifica un settore che, da sempre, vive su un equilibrio delicato: valutare il rischio prima che accada qualcosa e mantenere una promessa quando quel qualcosa accade davvero.
L’assicurazione non vende soltanto contratti. Vende protezione. E la protezione ha una componente tecnica, economica, ma anche profondamente umana. Una polizza auto diventa importante dopo un incidente. Una copertura casa conta quando c’è un danno. Una tutela sanitaria pesa quando una persona ha bisogno di risposte rapide. Una polizza aziendale mostra il proprio valore quando un imprenditore scopre quanto può costare un fermo attività.
L’intelligenza artificiale assume un ruolo proprio in questo contesto, tra dati, procedure e momenti critici. Può rendere molti passaggi più rapidi, più ordinati, più misurabili. Ma se viene usata senza criterio rischia di far percepire il servizio come freddo, automatico, distante. E nel mondo assicurativo questa distanza può diventare un problema serio.
In fondo, le assicurazioni usano dati da molto prima che l’intelligenza artificiale diventasse un argomento popolare. Età, territorio, professione, storico dei sinistri, caratteristiche dell’immobile, settore dell’azienda, abitudini di guida, esposizione al rischio. Tutto contribuisce a costruire una valutazione.
L’AI non introduce quindi il dato nel settore assicurativo. Lo rende più abbondante, più veloce da leggere, più collegato. Un modello può analizzare migliaia di pratiche, riconoscere ricorrenze, segnalare anomalie, confrontare documenti, suggerire priorità. Questo può migliorare il lavoro di compagnie, agenzie, broker e uffici sinistri.
Il salto, però, non sta nel raccogliere più informazioni. Sta nel trasformarle in decisioni migliori. E qui la differenza tra una buona applicazione e una cattiva applicazione dell’AI diventa netta. Un sistema che aiuta un operatore a lavorare con più precisione crea valore. Un sistema che decide in modo opaco, senza spiegazioni e senza possibilità di verifica, crea sfiducia.
Nel settore assicurativo la fiducia non è un accessorio. È parte del prodotto.
La gestione dei sinistri è uno degli ambiti in cui l’intelligenza artificiale può avere un impatto concreto. Chi ha avuto a che fare con una pratica assicurativa lo sa: spesso il problema non è solo il danno subito, ma tutto ciò che arriva dopo. Documenti da inviare, fotografie, perizie, richieste di integrazione, tempi di risposta, aggiornamenti poco chiari.
L’AI può aiutare a semplificare questo percorso. Può leggere documenti, classificare allegati, controllare se mancano informazioni, confrontare immagini, individuare incongruenze e indirizzare la pratica verso il canale corretto. In alcuni casi può ridurre tempi morti che non aggiungono valore né alla compagnia né al cliente.
Ma bisogna fare attenzione al tono del processo. Per una compagnia, un sinistro può essere una pratica. Per il cliente, spesso, è un momento scomodo, talvolta molto stressante. Se l’automazione diventa un muro, l’esperienza peggiora. Se invece l’AI toglie burocrazia e lascia spazio al contatto umano quando serve, allora il servizio migliora davvero.
La velocità è utile. La sensazione di essere seguiti lo è ancora di più.
Un altro campo molto discusso riguarda le frodi. Le compagnie devono proteggere il sistema da comportamenti scorretti, perché le frodi non danneggiano solo l’impresa assicurativa. Alla lunga incidono sui costi, sulle tariffe e sulla sostenibilità complessiva del mercato.
L’intelligenza artificiale può riconoscere schemi sospetti: dichiarazioni simili tra loro, frequenze anomale, fotografie incoerenti, ripetizioni insolite, reti di comportamenti che a una lettura manuale sfuggirebbero. In questo senso diventa un ottimo campanello d’allarme.
Campanello, però. Non verdetto.
Questo passaggio è importante. Una segnalazione algoritmica dovrebbe aprire un controllo, non chiuderlo. La frode va accertata con metodo, prove e responsabilità umana. Se l’AI viene trattata come un giudice invisibile, il rischio è creare errori, contestazioni e trattamenti ingiusti. Se invece viene usata per orientare le verifiche, può migliorare l’efficienza senza sacrificare le garanzie.
La personalizzazione è una delle promesse più forti dell’intelligenza artificiale per assicurazioni. In teoria, più dati permettono offerte più precise: una polizza più adatta all’abitazione, all’impresa, allo stile di guida, alla professione, ai bisogni della famiglia. Per il cliente può essere un vantaggio, perché evita coperture troppo generiche. Per la compagnia può significare valutazioni più accurate.
Tuttavia, la personalizzazione ha un lato delicato. Quando un prezzo cambia in base a molti fattori, il cliente deve poter capire almeno la logica generale di quella valutazione. Se tutto diventa troppo opaco, la tariffa sembra decisa da una macchina incomprensibile. E quando una decisione appare incomprensibile, anche se tecnicamente corretta, perde legittimità agli occhi della persona che la subisce.
C’è poi un altro tema: l’equità. Alcuni dati possono produrre distinzioni ragionevoli. Altri possono introdurre discriminazioni indirette, magari non volute ma reali. Una compagnia che usa l’AI in modo serio deve quindi controllare non solo la performance dei modelli, ma anche gli effetti delle decisioni che quei modelli suggeriscono.
Quando si parla di innovazione assicurativa, spesso l’attenzione si concentra sulle compagnie. Eppure una parte importante del cambiamento riguarda anche agenti, broker e consulenti assicurativi. Chi lavora a contatto con i clienti gestisce informazioni, scadenze, rinnovi, confronti tra coperture, richieste di preventivo, documenti, telefonate, email, follow-up.
In questo lavoro quotidiano, l’AI può diventare uno strumento davvero utile:
Usata così, l’AI non sostituisce l’intermediario. Gli restituisce tempo. E il tempo, in un mestiere basato sulla relazione, può trasformarsi in consulenza migliore.
Un agente che passa meno ore a cercare informazioni sparse può dedicare più attenzione a spiegare al cliente perché una garanzia serve, perché un’altra è superflua, perché una franchigia cambia davvero il senso della copertura. È qui che la tecnologia diventa utile: quando libera spazio per una conversazione più seria.
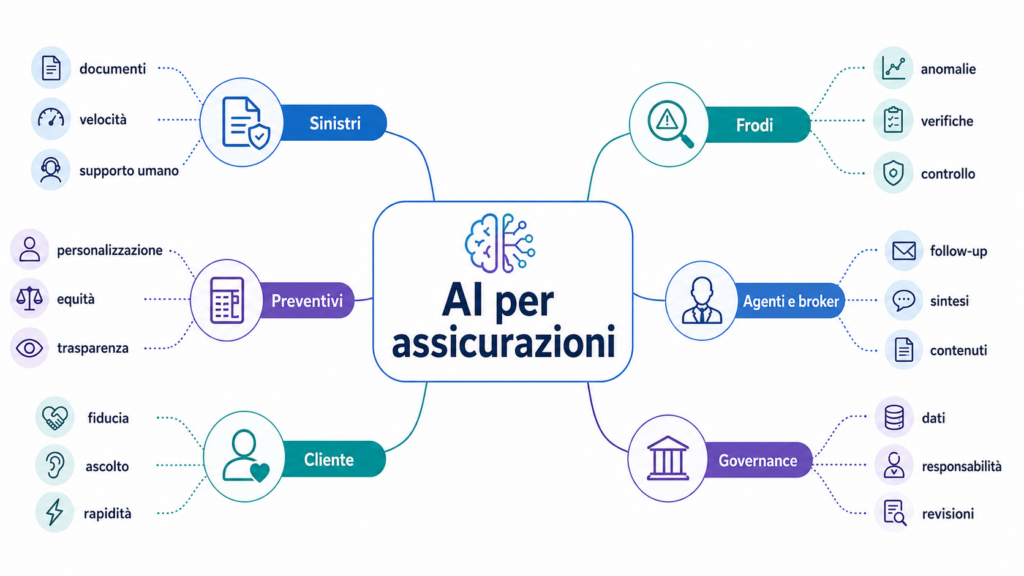
L’assicurato medio accetta volentieri strumenti digitali quando semplificano la vita. Caricare un documento online, ricevere un promemoria, controllare lo stato di una pratica, ottenere una risposta rapida su una domanda semplice: sono comodità reali.
La percezione cambia quando la situazione diventa complessa. Un danno importante, una contestazione, una copertura non chiara, una richiesta respinta, una persona fragile o un’impresa in difficoltà non possono essere gestite come semplici ticket. In quei casi il cliente non cerca solo efficienza. Cerca spiegazioni, ascolto, responsabilità.
Per questo il futuro più credibile non è un’assicurazione completamente automatica. È un modello ibrido. Automazione dove il processo è ripetitivo. Intervento umano dove servono interpretazione, empatia professionale e capacità di valutare il caso concreto.
La tecnologia dovrebbe togliere attrito, non togliere presenza.
L’intelligenza artificiale nel settore assicurativo pone anche una questione organizzativa. Chi controlla i modelli? Chi verifica i dati? Chi decide quando una valutazione automatica deve essere rivista da una persona? Come si documentano le decisioni? Come si evitano errori sistematici?
Sono domande decisive. Senza governance, l’AI diventa un oggetto brillante inserito dentro processi fragili. Può funzionare per un po’, poi mostrare limiti difficili da gestire. Una compagnia o un intermediario non dovrebbero chiedersi solo quale software adottare, ma quale responsabilità sono pronti ad assumersi nel suo utilizzo.
Anche la trasparenza verso il cliente conta. Non sempre sarà necessario spiegare ogni dettaglio tecnico, ma bisogna evitare l’effetto “lo ha deciso l’algoritmo”. Questa frase, oltre a suonare povera, comunica una rinuncia alla responsabilità. E un settore fondato sulla protezione non può permettersi di apparire irresponsabile.
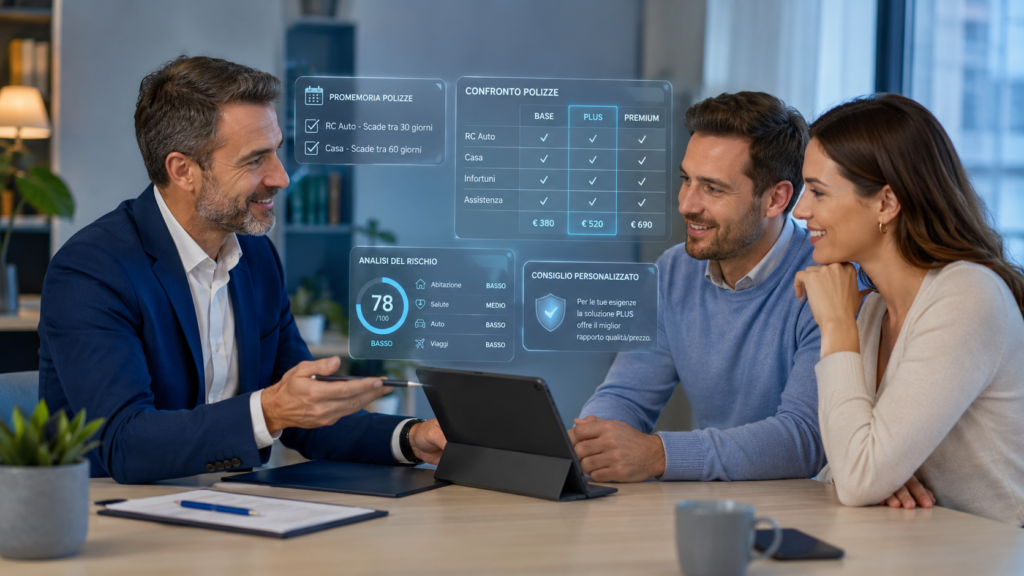
L’intelligenza artificiale per assicurazioni probabilmente cambierà il settore nei suoi processi più meccanici. Meno errori documentali, pratiche più veloci, comunicazioni più pertinenti, analisi dei rischi più puntuali, controlli antifrode più efficaci, intermediari più organizzati. Non sempre il cliente vedrà l’AI. Ma potrà percepire un servizio più fluido.
Questo, in fondo, sarebbe già un buon risultato.
Il rischio nasce quando la tecnologia viene raccontata come soluzione totale. Le assicurazioni non hanno bisogno di sembrare futuristiche a tutti i costi. Hanno bisogno di essere più comprensibili, più rapide quando serve, più attente nei momenti delicati e più trasparenti nelle decisioni.
L’AI può contribuire a tutto questo. Ma solo se resta dentro una cultura assicurativa solida, capace di tenere insieme dati e responsabilità, automazione e relazione, efficienza e fiducia.
Perché una polizza, alla fine, non è mai solo un file dentro un gestionale. È un impegno preso prima che accada qualcosa. E quando quel qualcosa accade, il cliente non vuole scoprire quanto è intelligente l’algoritmo. Vuole capire se qualcuno mantiene davvero la promessa.
Continua la lettura con questi articoli:
Intelligenza artificiale per avvocati gratis? Ecco le migliori
Intelligenza artificiale e psicologia: opportunità e limiti